Advogado de direito bancário empresarial
O banco tem departamento jurídico desde antes de você assinar o contrato. A assimetria não é de razão — é de assessoria.
O advogado de direito bancário empresarial atua na relação entre a empresa e as instituições financeiras: audita contratos de crédito, discute juros e encargos acima da prática de mercado, conduz renegociação com base em laudo, defende a empresa em execução, bloqueio e busca e apreensão, e trata a exposição pessoal dos sócios avalistas. É área distinta do direito do consumidor bancário, porque o contrato empresarial segue outra lógica e outras referências.
O que esse advogado faz, concretamente
A imagem corrente é a de alguém que "entra contra o banco". Na prática, a maior parte do trabalho acontece antes de qualquer processo — e boa parte dos casos termina sem processo nenhum.
- Levanta o passivo real
- Relatório do SCR do Banco Central e contratos, cruzados operação por operação, incluindo o que já foi cedido a fundos e quem assinou cada garantia.
- Audita cada contrato
- Recálculo confrontado com a série de taxa média da modalidade no período, com verificação de encargos, capitalização, tarifas e custo efetivo total.
- Negocia com base técnica
- Apresenta laudo e pedido concreto por contrato, em vez de pedir desconto. Comitê de crédito responde a documento.
- Defende em juízo quando é o caminho
- Revisional, embargos à execução, impugnação de penhora, defesa em busca e apreensão e pedidos de desbloqueio.
- Protege a exposição pessoal
- Mapeia aval, garantias e bens da família, e trata a liberação ou substituição de garantia pessoal nas repactuações.
- Revisa antes de assinar
- Contrato novo ou renegociação analisados antes da assinatura, quando ainda existe margem para mudar taxa, garantia e cláusula de vencimento antecipado.
Direito bancário empresarial não é direito do consumidor
A distinção tem consequência prática direta. Contrato empresarial não conta, em regra, com a proteção que se aplica à relação de consumo, e a jurisprudência é mais exigente quanto à liberdade de contratar entre empresas. Argumento que funciona numa ação de pessoa física costuma ser insuficiente aqui.
O que sustenta o caso empresarial é técnico: comparação com a série pública de taxa média da modalidade, demonstração de cumulação de encargos vedada, capitalização fora das hipóteses autorizadas, tarifa sem contrapartida. É por isso que a auditoria vem antes da tese — e por isso banca que trata contrato de capital de giro como se fosse financiamento de veículo de pessoa física tende a perder.
Quando chamar — e o custo de esperar
O momento ideal é antes da inadimplência, quando ainda há relacionamento bancário para preservar, limite operacional em pé e tempo para escolher a ordem das conversas. O momento mais comum é depois do primeiro bloqueio de conta.
Entre um e outro, cada etapa perdida estreita as opções: o atraso registrado no SCR fecha crédito em todas as instituições, o vencimento antecipado transforma uma operação problemática em todas elas, a cessão a fundo muda o interlocutor e o prazo de embargos, uma vez vencido, não volta.
Não significa que tarde seja inútil. Significa que a mesma dívida custa mais cara para tratar a cada mês, e que a diferença entre procurar em janeiro e procurar em junho costuma ser maior do que qualquer desconto negociado.
A primeira reunião: o que levar e o que esperar
O material útil é: relação das dívidas por banco, contratos e aditivos que a empresa tiver, extratos das contas vinculadas, eventuais notificações ou citações recebidas e a informação de quem assinou como avalista. Faltando parte disso, o relatório do SCR pelo Registrato já permite montar o mapa inicial.
O que se deve esperar da reunião é um diagnóstico e um plano, não um número. Escritório que apresenta percentual de desconto antes de ver os contratos está estimando pelo que costuma acontecer — e promessa de resultado, além de imprecisa, contraria o Provimento 205/2021 da OAB.
Quem assina o trabalho
A responsável técnica é Janaína Issa Gomes, inscrita na OAB sob o nº 124.655/MG, à frente de um escritório dedicado exclusivamente ao direito bancário empresarial: auditoria de contratos, gestão e reestruturação de passivos e proteção patrimonial de empresas com dívidas acima de R$ 100 mil.
O método de trabalho é publicado em quatro fases, e o escritório mantém acervo aberto de artigos técnicos assinados, com as fontes públicas que sustentam cada tese — Registrato e SCR do Banco Central, séries de taxa média por modalidade e as regras de provisionamento. Publicar o método é uma escolha: cliente que entende a sequência cobra melhor o próprio advogado.
O escritório atende
- Empresa com dívida bancária acima de R$ 100 mil, em dia ou em atraso.
- Sócio avalista com patrimônio pessoal exposto.
- Empresa citada em execução, com conta bloqueada ou bem apreendido.
- Quem vai assinar renegociação ou novo contrato e quer revisar antes.
- Empresa cobrada por fundo que comprou a dívida do banco.
Não é o caso quando
- Dívida de consumo de pessoa física, que segue outra lógica jurídica.
- Passivo abaixo de R$ 100 mil, em que o custo do trabalho técnico não se justifica.
Os termos que aparecem nesta conversa
- Direito bancário empresarial
- Ramo que trata das relações de crédito entre empresas e instituições financeiras, com regras e referências distintas das aplicáveis à relação de consumo.
- SCR
- Sistema de Informações de Créditos do Banco Central, que registra as operações de crédito de cada CNPJ em todas as instituições.
- Honorário de êxito
- Parte da remuneração condicionada ao resultado obtido, com base de cálculo e hipóteses definidas em contrato escrito.
Perguntas frequentes
Quando devo procurar um advogado de direito bancário?
Idealmente quando a parcela começa a comprometer o capital de giro, ainda sem atraso — há mais opções e o custo é menor. Na prática, procurar vira urgência quando chega citação de execução, bloqueio de conta ou busca e apreensão, porque aí os prazos são processuais e correm em dias.
Quanto custa contratar?
O arranjo usual combina honorário fixo pela auditoria e honorário de êxito sobre o resultado, com custas, perícia e despesas discriminadas à parte. Tudo por escrito antes do início, com escopo e prazo de entrega do diagnóstico definidos.
Preciso processar o banco?
Na maioria dos casos, não. Boa parte se resolve na via extrajudicial, porque o laudo de auditoria dá ao credor um motivo técnico para revisar o número. O processo entra quando a distorção é grande e o banco não responde tecnicamente, ou quando já há execução em curso.
Qual a diferença para um advogado de dívidas de pessoa física?
A lógica jurídica e a base técnica. Contrato empresarial não conta, em regra, com a proteção da relação de consumo, e o que sustenta o caso é a comparação com as séries de taxa média do Banco Central da modalidade. São modalidades, referências e teses diferentes.
O escritório atende empresas de todo o Brasil?
Sim. A sede é em Belo Horizonte e o atendimento é nacional: o trabalho é documental, as fontes são nacionais e as audiências, quando existem, são majoritariamente por videoconferência.
Há valor mínimo de dívida?
O foco é passivo bancário empresarial acima de R$ 100 mil. Abaixo disso o custo da auditoria raramente se justifica, e a orientação é indicar outro caminho em vez de assumir o caso.
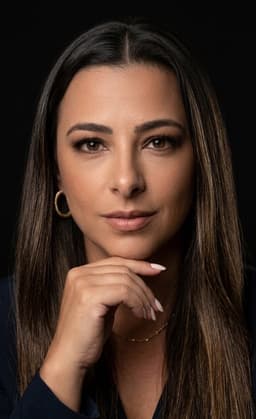
Janaína Issa Gomes
Advogada inscrita na OAB sob o nº 124.655/MG, dedicada ao direito bancário empresarial. Atua na auditoria de contratos bancários, na gestão e reestruturação de passivos e na proteção patrimonial de empresas com dívidas acima de R$ 100 mil. Escritório em Belo Horizonte, com atendimento em todo o Brasil.
Artigos que aprofundam o tema
Advogado Especialista em Direito Bancário: Como Escolher e Quando Contratar
Quando uma empresa enfrenta problemas com dívida bancária, a primeira reação costuma ser ligar para o gerente e tentar resolver direto. Em dívidas pequenas e contratos simples,…
Advogado Contra Banco: Quando e Como a Empresa Pode Contestar Cobranças
A ideia de “ir contra o banco” assusta muitos empresários. Parece desigual — uma empresa pequena ou média contra uma instituição financeira gigante. Mas a verdade é que o sistema…
Direito Bancário: O Que É e Como Protege Sua Empresa dos Bancos
Direito bancário é o ramo do direito que regula as relações entre instituições financeiras e seus clientes. Para o empresário que deve dinheiro ao banco, entender o básico de…
Advocacia Empresarial Bancária: Como Proteger Sua Empresa dos Bancos
Advocacia empresarial bancária é a intersecção entre direito empresarial e direito bancário. Não é defender a empresa em questões genéricas. É defender a empresa especificamente…
Advogado Para Juros Abusivos: Como Identificar e Reduzir Cobranças Indevidas
“Juros abusivos” é uma expressão que aparece em todo lugar — propaganda de advogados, vídeos no YouTube, anúncios de consultoria. Mas o que significa juridicamente? Quando os…
10 Direitos do Devedor Bancário que os Bancos Não Contam
Quando a empresa está devendo ao banco, parece que todo o poder está do lado do credor. O banco liga cobrando, ameaça negativar, fala em execução. Mas a relação devedor-banco não…
Gestão de passivos bancários
Gestão de passivo bancário para empresas com dívida acima de R$ 100 mil: levantamento no SCR do Banco Central, auditoria contratual, classificação de barganha e negociação.
Como escolher um escritório
Doze critérios objetivos para avaliar um escritório de gestão de passivos bancários — o que perguntar na primeira reunião, o que exigir por escrito e quais promessas indicam problema.
Belo Horizonte
Escritório de direito bancário empresarial em Belo Horizonte: auditoria de contratos, gestão de passivos e defesa em execução. Atendimento presencial em BH e nacional.
O diagnóstico online responde, em poucos minutos e sem falar com ninguém, onde está a exposição do passivo da sua empresa.